La vida endeudada
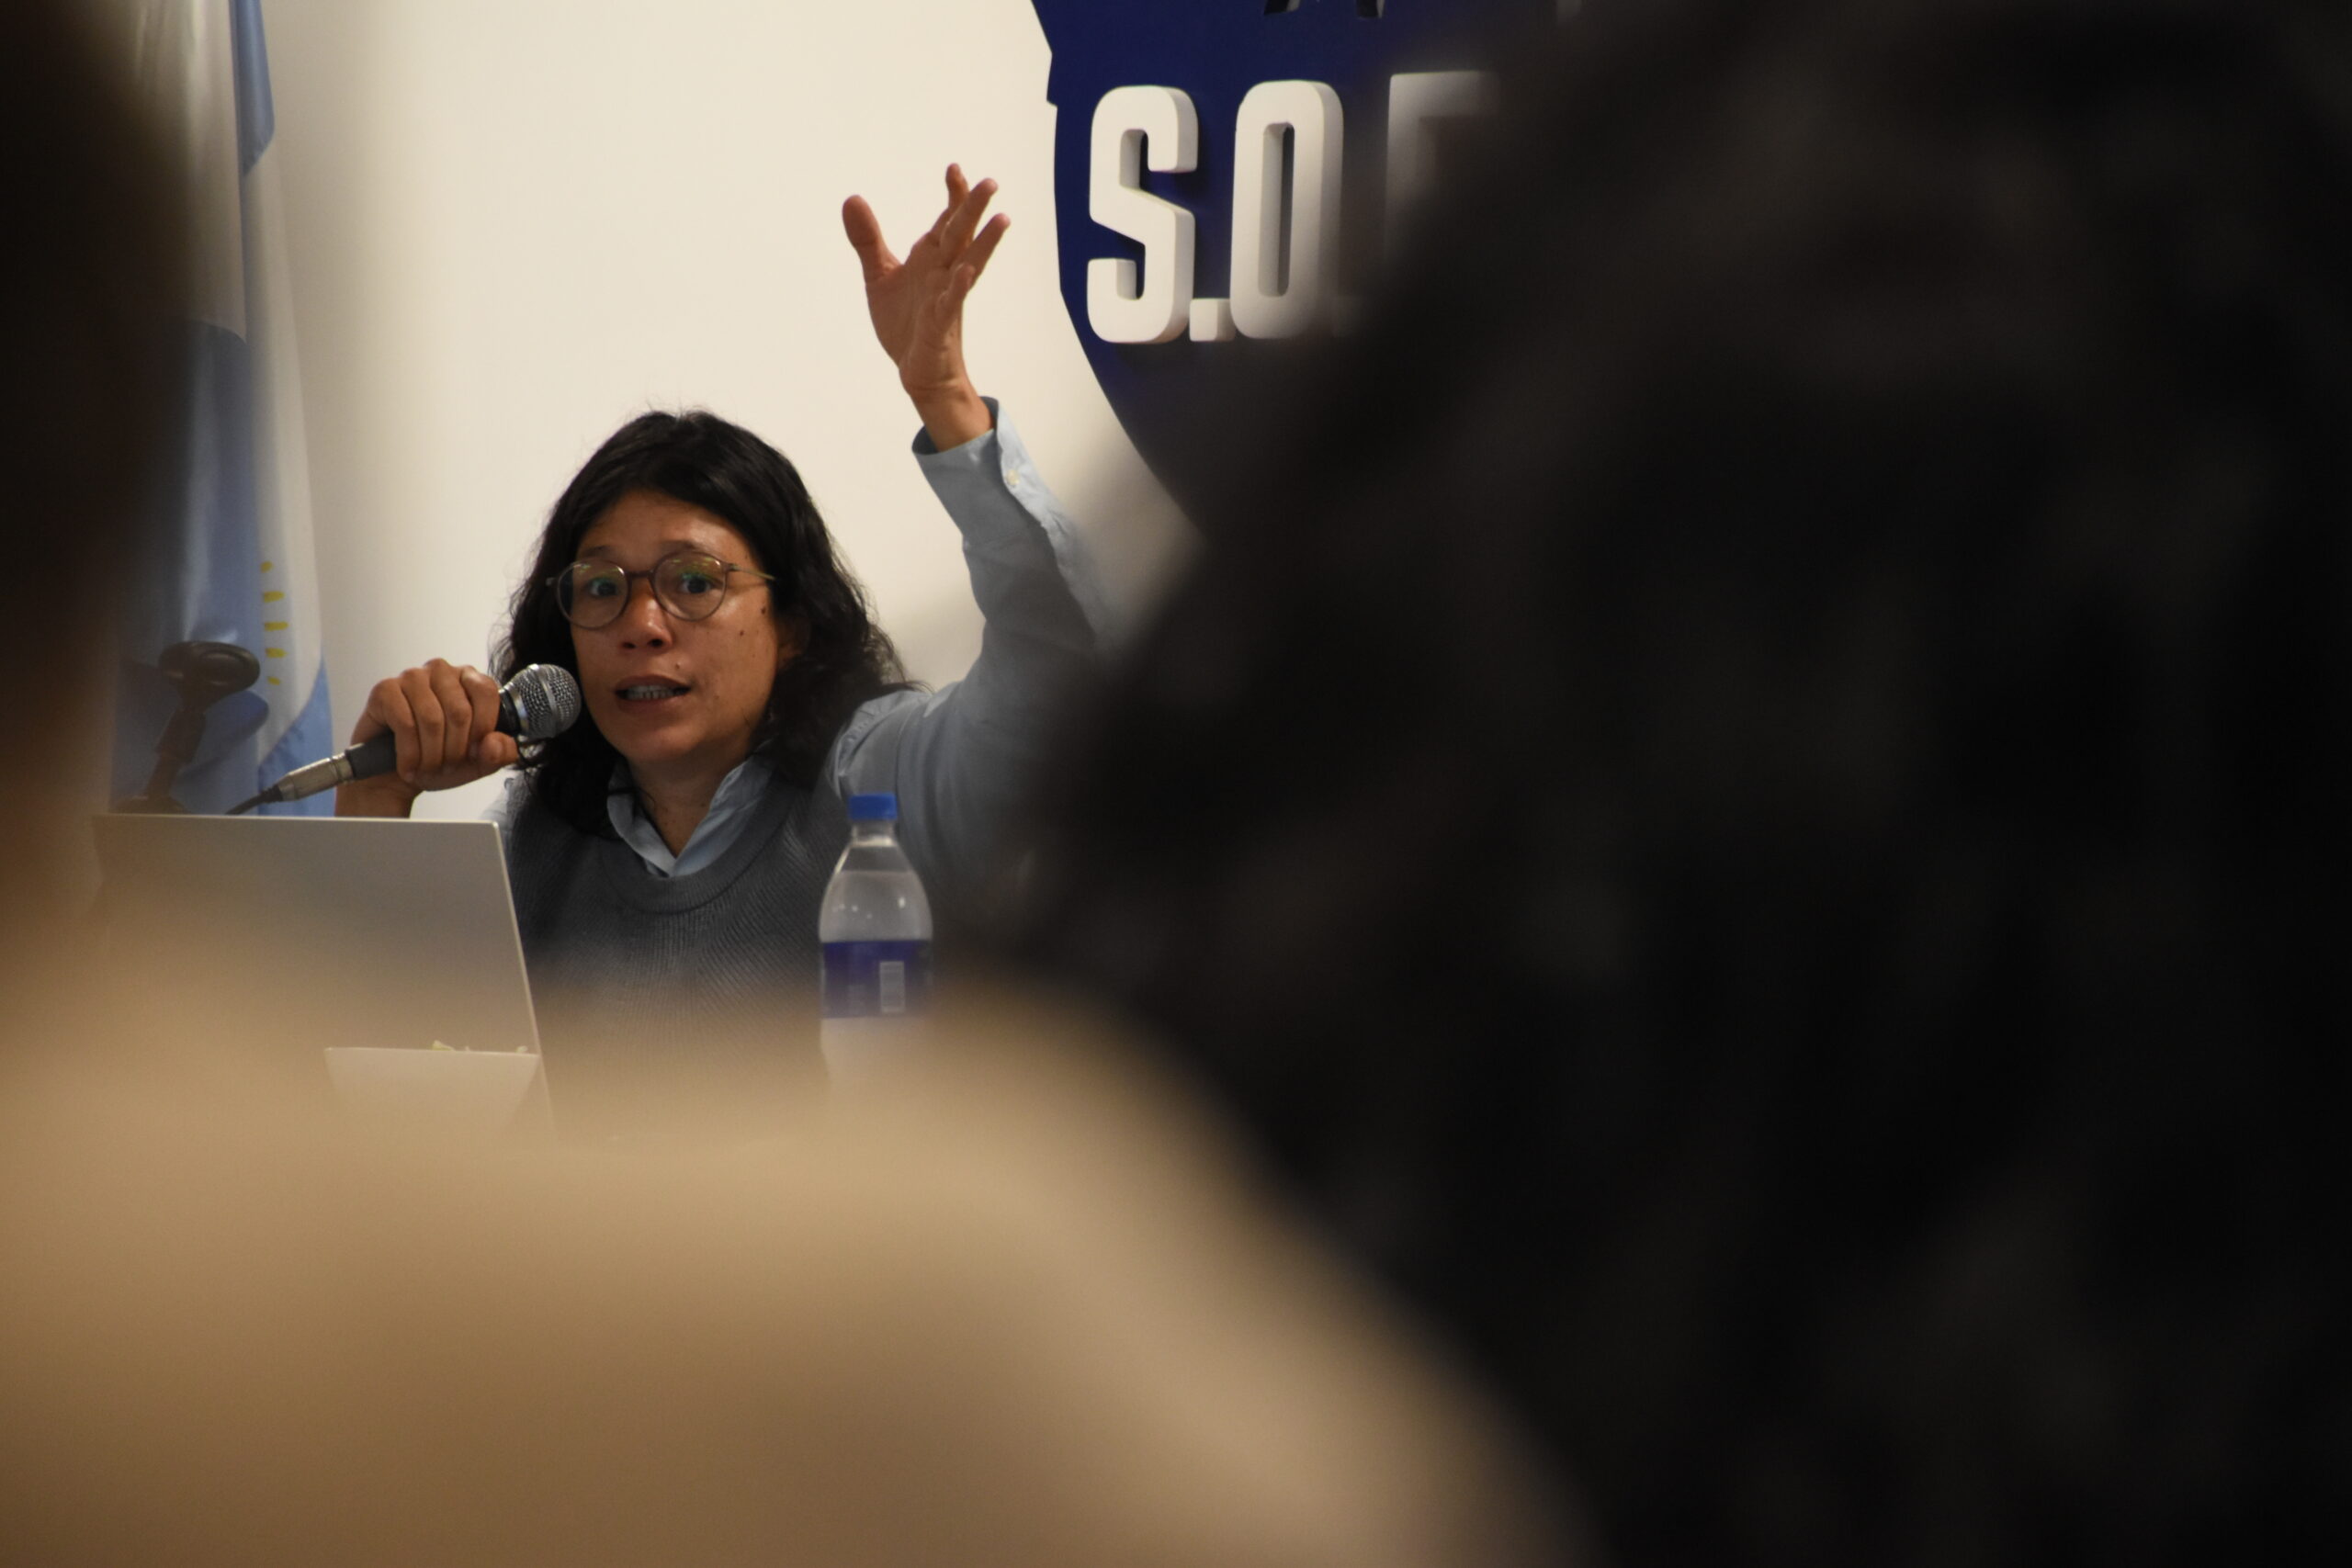
Mientras el FreSU publicó el último informe que ubica al Salario Mínimo Vital y Móvil en $ 3.116.298, en nuestro país tenemos salarios licuados, un tendal de despedidos y el fenómeno de sobreendeudamiento de los hogares. Desde que gobierna Milei se perdieron 342.000 empleos formales, lo que equivale en promedio a 375 trabajadores menos por día. Mientras para algunos pocos todo marcha acorde al plan, las grandes mayorías que integran el pueblo trabajador sufren y se endeudan. De los 20 millones de personas que debieron recurrir a préstamos para empatarle a los gastos, 6 millones están en mora. La ficción del autoempleo, la uberización del trabajo y la pérdida de condiciones. ¿Cómo se defiende quien es su “propio jefe”? Para intentar llegar al corazón de la cebolla y desentrañar el meollo de la cuestión, entrevistamos a Natalia Pérez Barreda, economista del Mirador de la Actualidad del Trabajo y la Economía (MATE) y profesora de economía política de la UNR.
No es nuevo el fenómeno de trabajadores formales pobres. Pero más recientemente se sumó el agravante de trabajadores endeudados. ¿Cómo empezar a explicar el fenómeno del endeudamiento de las familias argentinas?
Natalia Pérez Barreda- Vemos que hace una década la existencia de trabajadores pobres empieza a ser un emergente cada vez más fuerte, pero con el gobierno de Milei se produce una expresión más clara de la nueva realidad: trabajadores que trabajan muchas horas, tienen pluriempleo y no llegan a fin de mes.
¿Por qué se agrava con Milei? Por distintos motivos, en principio podemos hablar de una suba de los gastos fijos para todos los hogares del país. Si te desregulan distintos servicios públicos, si suben las tarifas, tus gastos fijos se incrementan cada vez más y tus ingresos cada vez rinden menos.
Un primer impacto que tuvieron los ingresos de quienes trabajan en Argentina fue la suba de los servicios públicos por la quita de los subsidios y la desregulación de algunos pagos como ser salud, educación privada y demás. El hecho de tener ingresos más bajos afrontando gastos más altos fue un acelerador del proceso de endeudamiento de los hogares.
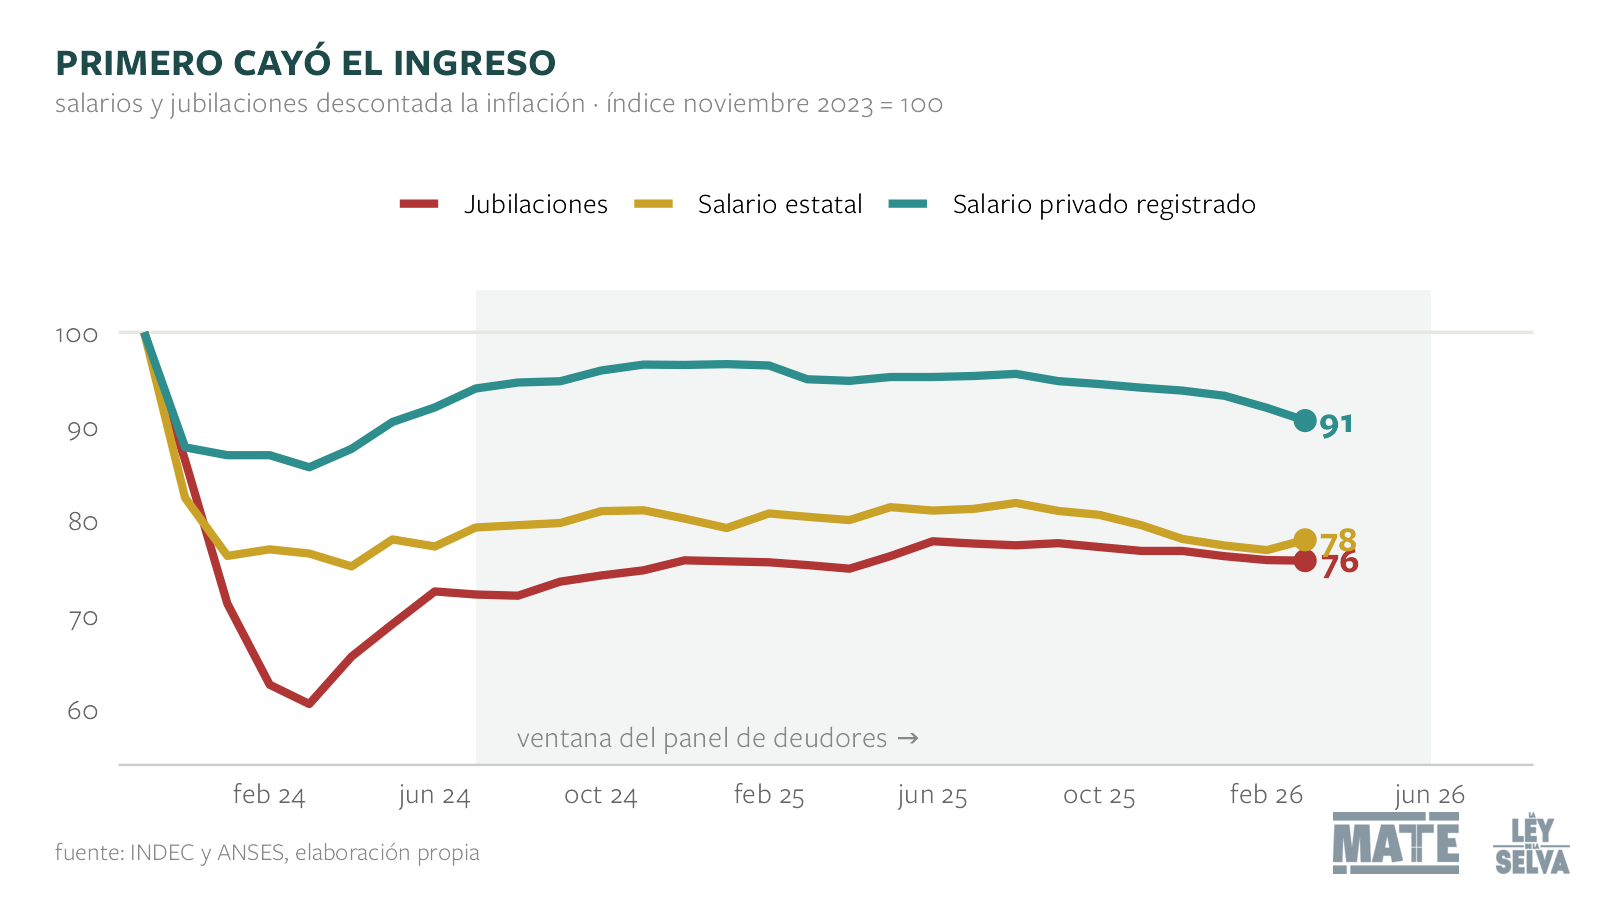
Desde que asumió Milei, los salarios de quienes trabajan en el sector privado se encuentran actualmente un 9% por debajo. Perdieron 3 millones de pesos acumulados. El sector público está mucho peor, un promedio de un 23% por debajo. Los trabajadores estatales nacionales perdieron un 40% de sus ingresos. La jubilación promedio se encuentran un 27% por debajo respecto de fines del 2023.
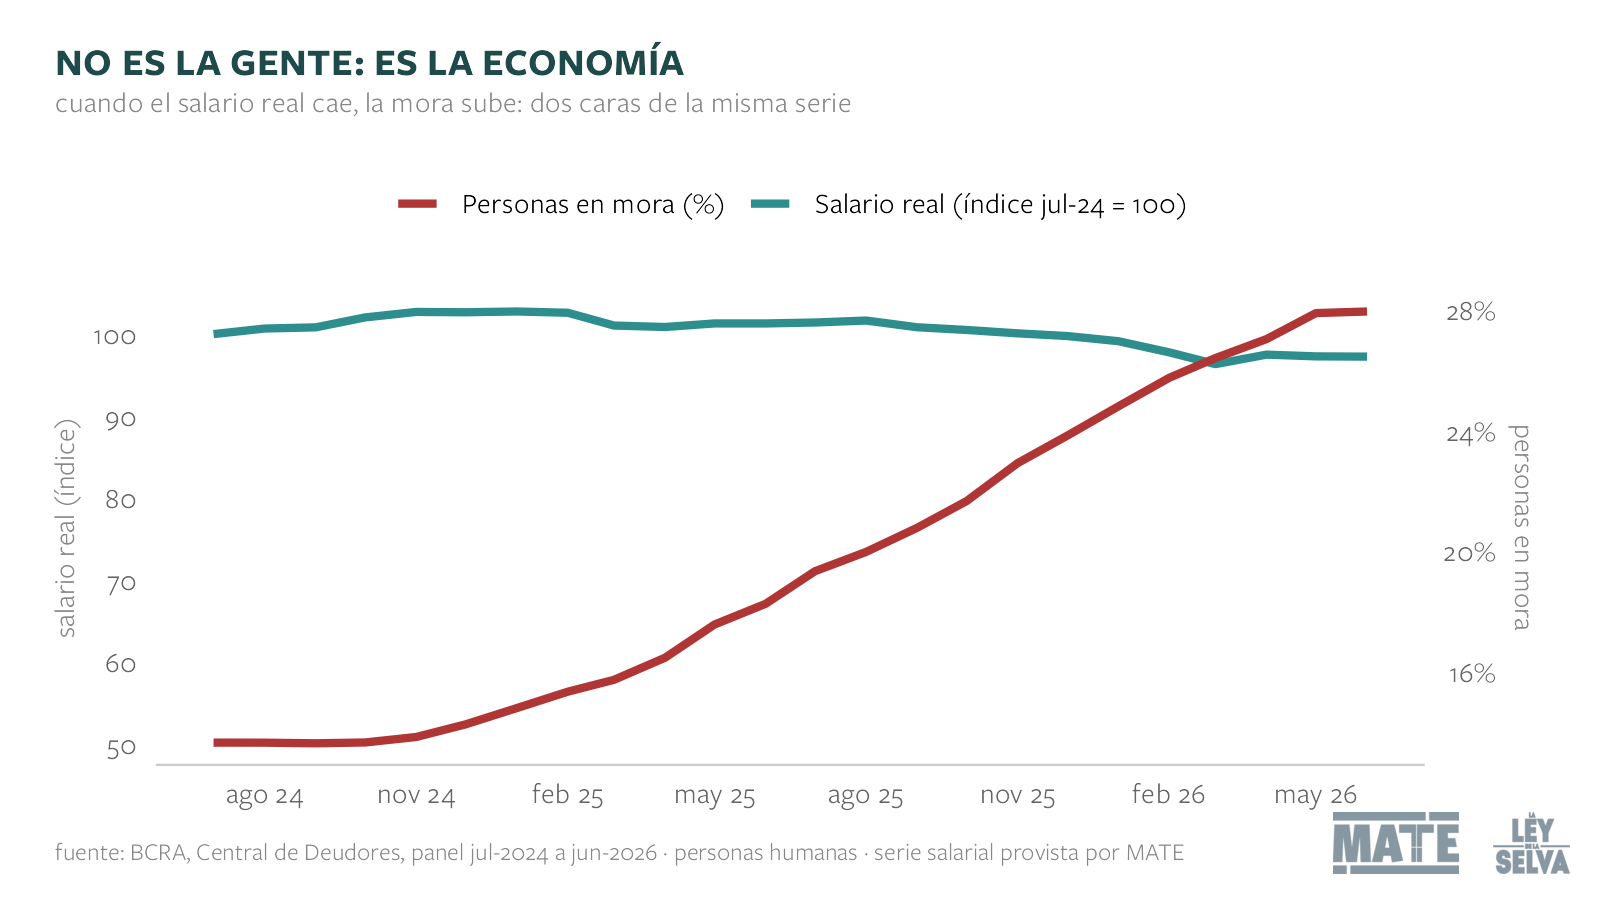
El endeudamiento vino a amortiguar esta pérdida de poder adquisitivo que se da porque desde el gobierno nacional bajaron salarios deliberadamente. En el sector privado los aumentos salariales tampoco siguieron a la inflación. Un primer factor que explica la situación de precariedad de la vida que tienen hoy quienes trabajan es la fuerte reducción del poder adquisitivo de sus salarios.
Sumado a que muchos de estos trabajadores y trabajadoras antes eran formales y perdieron sus empleos. Desde que gobierna Milei, tenemos 342.000 empleos formales menos. Es un promedio de 375 trabajadores menos por día.
El gobierno se jacta de los nuevos trabajadores autónomos cuando muchos de ellos eran trabajadores formales que perdieron sus empleos. ¿Cómo impacta esto?
Natalia Pérez Barreda- Lo que perdiste principalmente es empleo de calidad. Empleo formal, registrado, con una obra social y con estabilidad laboral. Esos son los 375 trabajos que se pierden por día desde que gobierna Milei. No todo el sector que perdió el empleo formal se fue a la desocupación como pasó aceleradamente en los 90. La tasa de desocupación subió pero lo que más subió es la informalidad, la uberización del trabajo con menor protección social. Hay una simulación de que son emprendedores y emprendedoras cuando en realidad son trabajadores de multinacionales globales como Uber que no paga la seguridad social que tiene que pagar y no les da a sus trabajadores estabilidad laboral.
Pensando en la falta de representación de esos trabajadores autónomos: ¿Cómo influye este fenómeno en la lucha colectiva por mejoras salariales y por condiciones de trabajo?
N.P.B.- El empleador de esas multinacionales es un algoritmo, no está personificado. Quienes trabajan para las aplicaciones no tienen una patronal identificada, no hay ningún intermediario como puede ser un gerente o alguien de recursos humanos. Es un entorno donde rige el algoritmo. Eso colabora con la ficción del autoempleo, con la ficción de que uno maneja sus tiempos de trabajo y tiene autonomía.
Estamos en una era donde el individualismo y la idea de salvarse solo está muy presente. Pero también hay una necesidad de esas 342.000 personas que perdieron sus puestos formales o que no les alcanza para llegar a fin de mes. Entonces, además de ser docentes universitarios, hacen Uber; además de ser jubilados, hacen Uber. Hay de los dos fenómenos: quienes están subidos a la ola del trabajo autónomo y quienes por necesidad caen en complementar sus ingresos trabajando en este tipo de empleos.
Con la pérdida de masa salarial, muchos trabajadores deben recurrir a los préstamos. En esa dinámica del endeudamiento familiar un tercio tiene dificultades para afrontar las deudas. ¿Qué factores ayudan a entender esta situación?
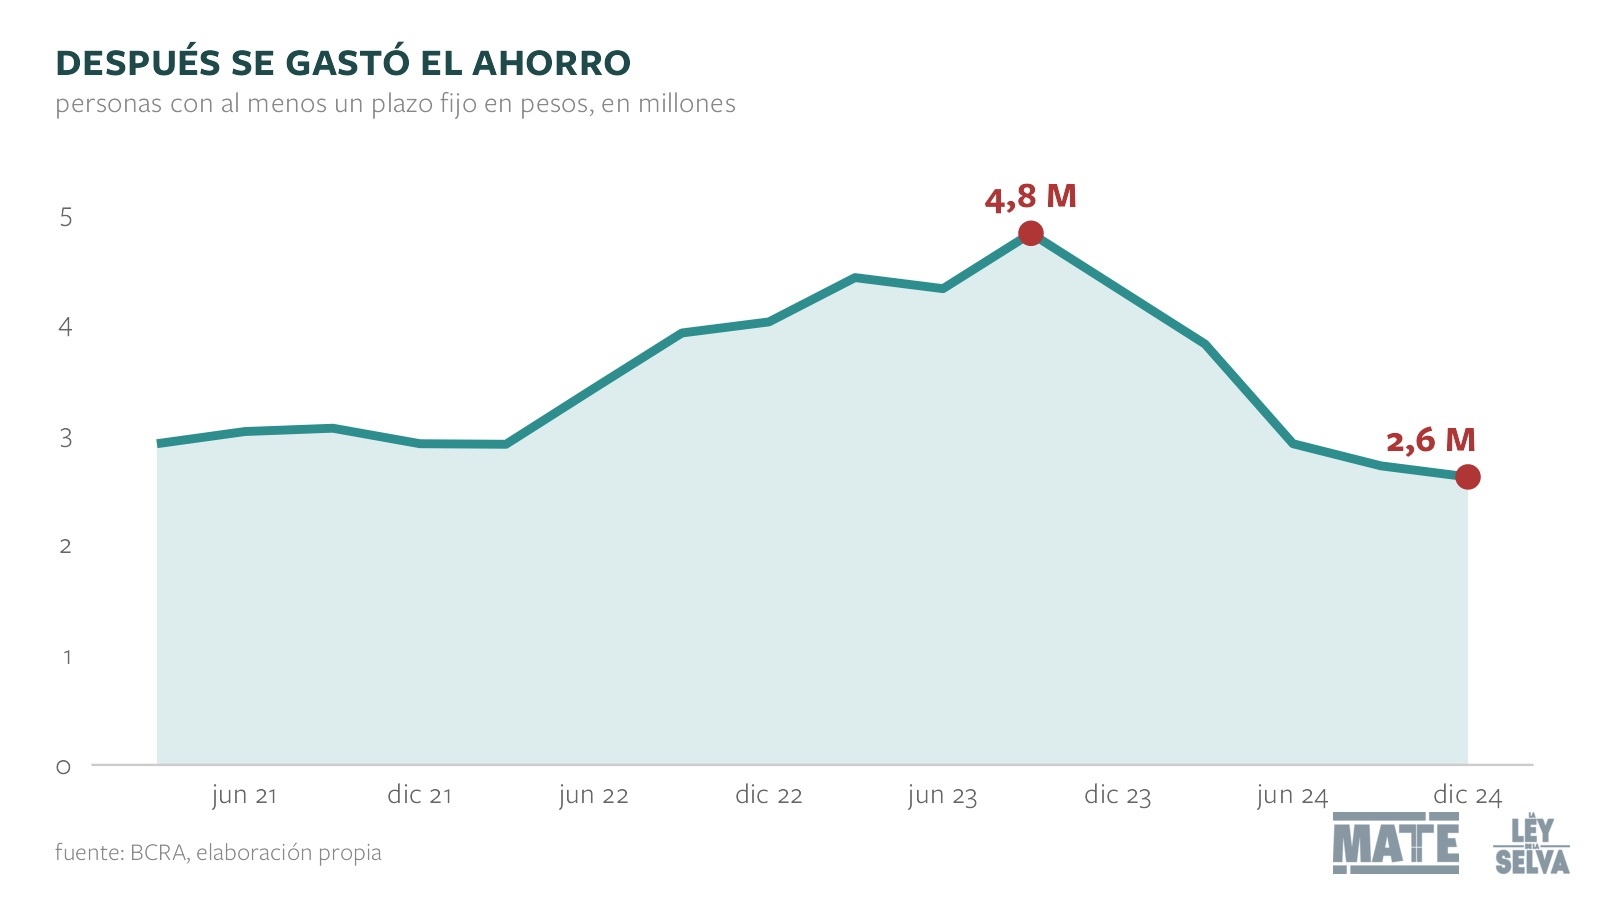
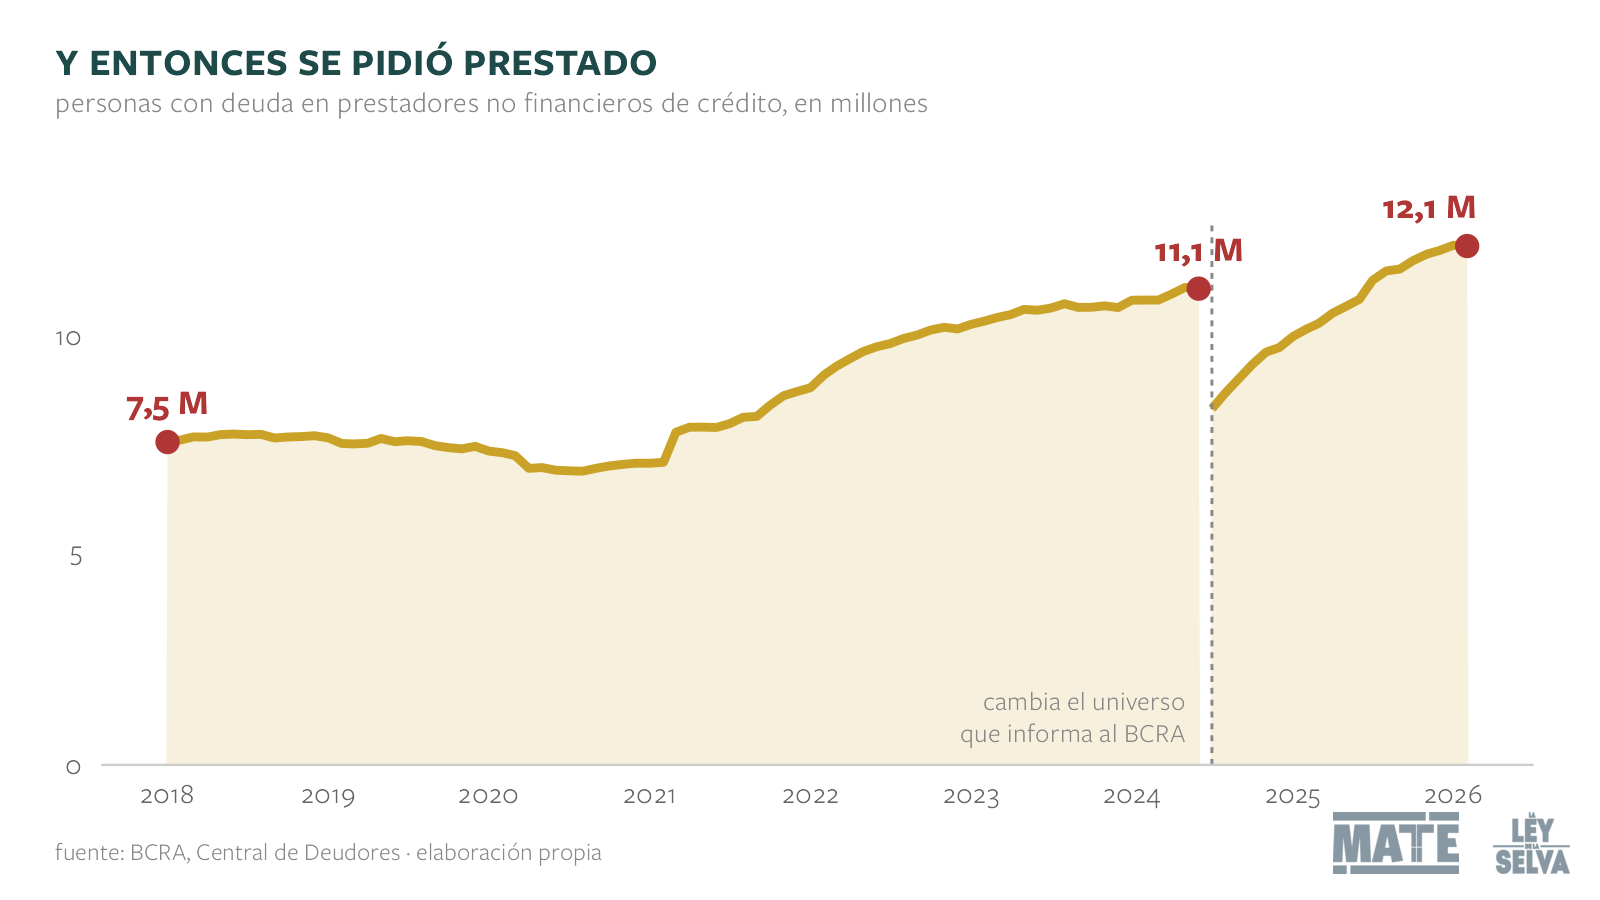
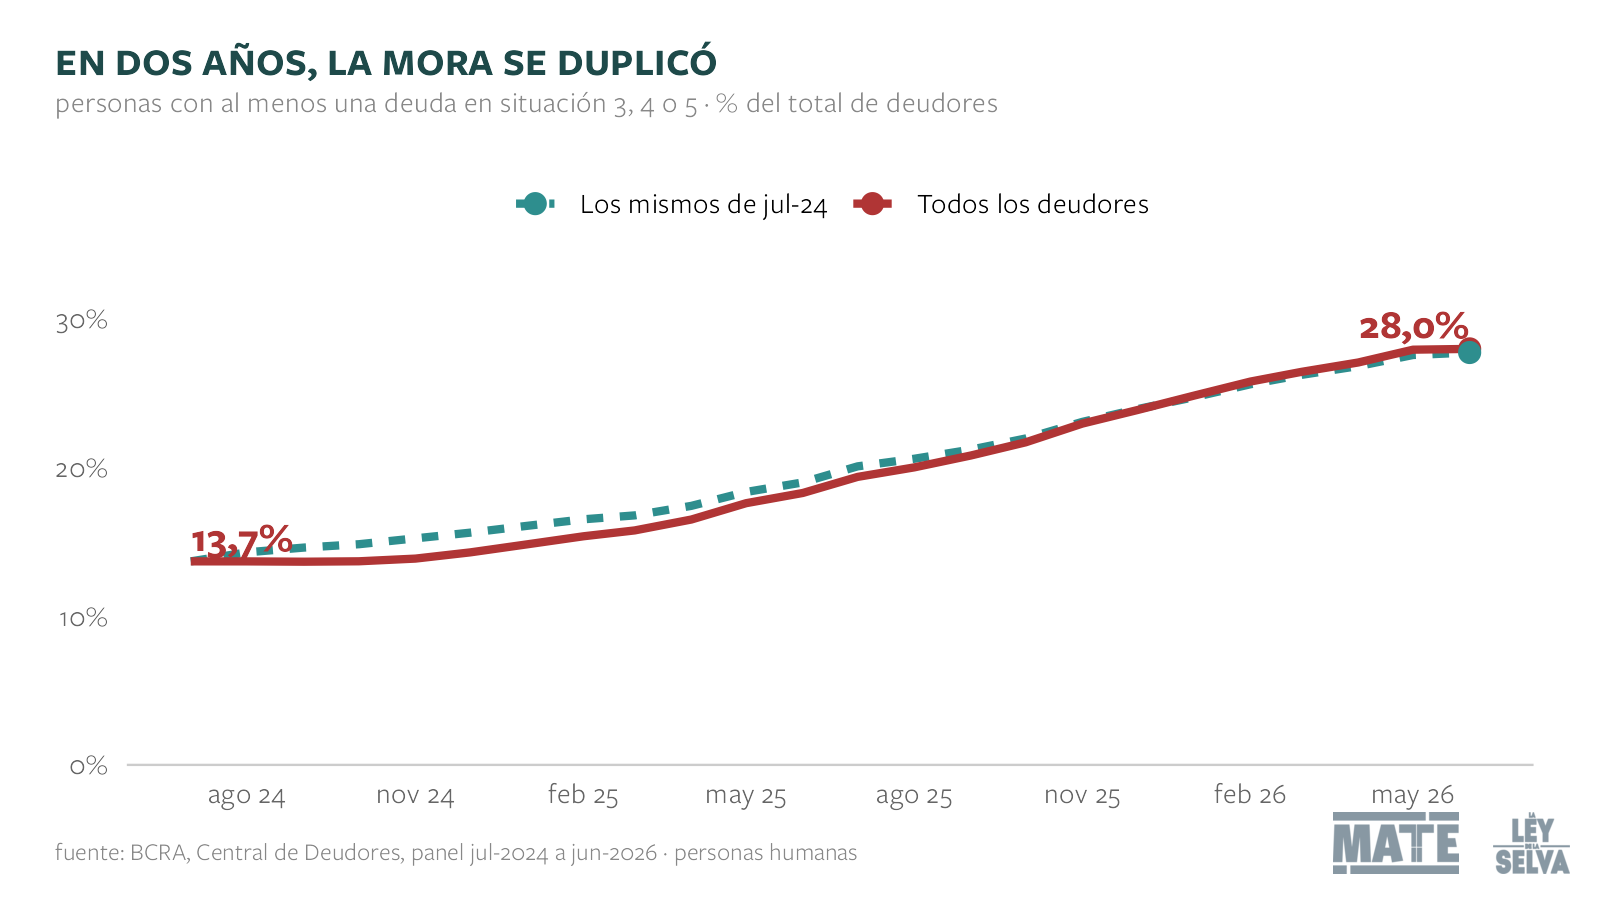
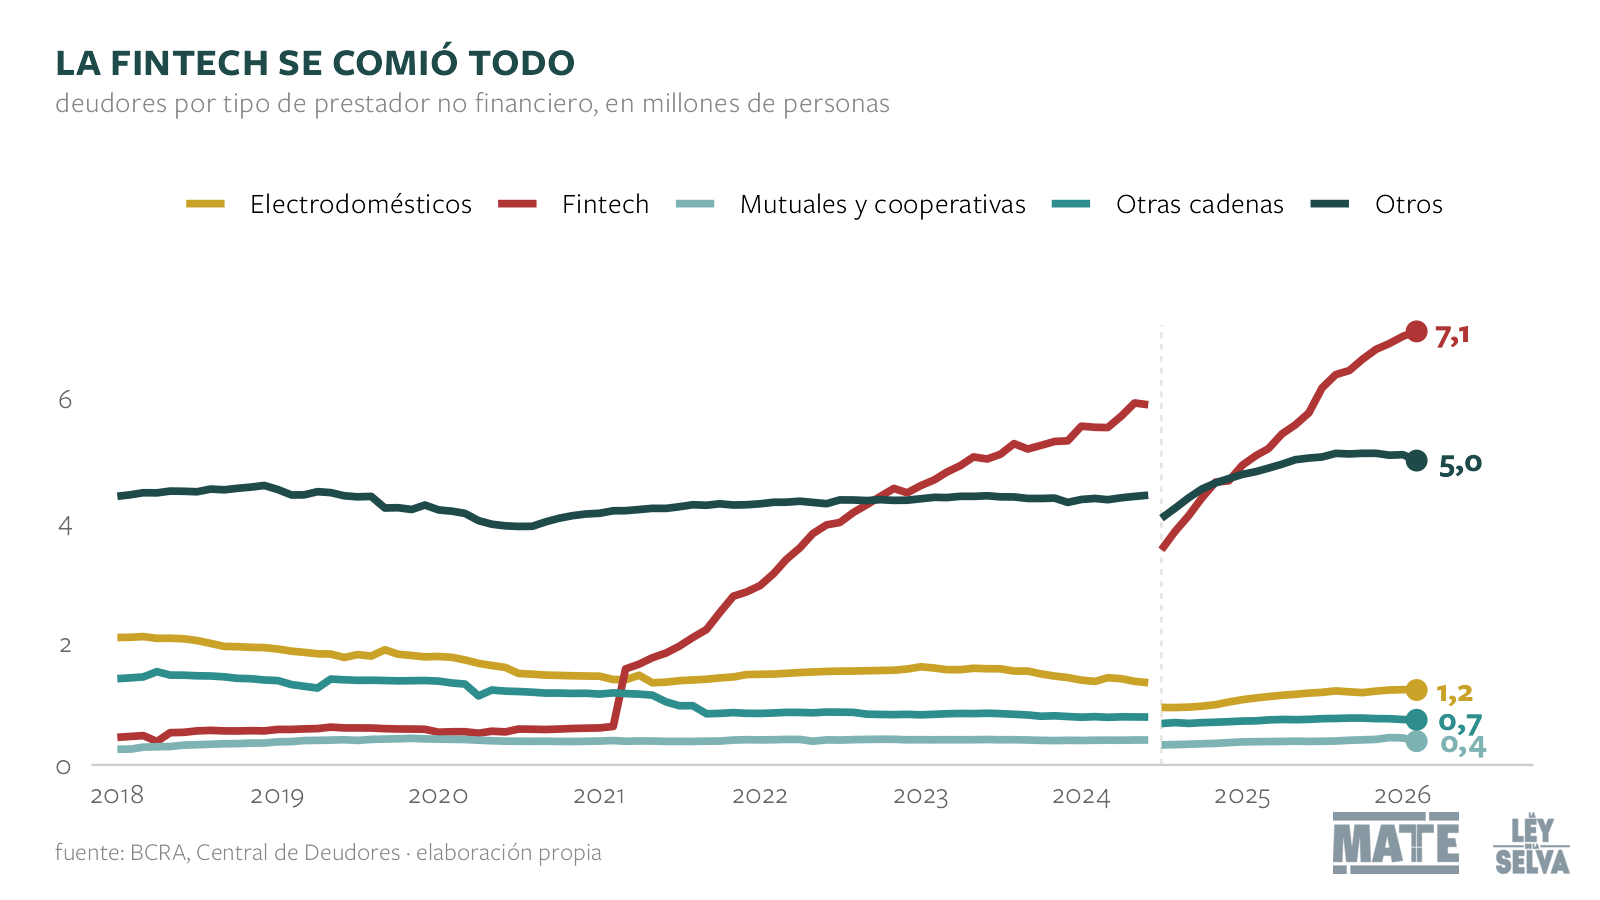
N.P.B.- Ante la caída del empleo y los ingresos y ante el aumento del costo de vida, empezó a operar como amortiguador algo que fue buscado: el crédito como salida a la crisis. El primer dato sobresaliente es que nunca en Argentina se endeudaron tantas personas: el 55% de la población adulta está endeudada, más de 20 millones de personas están endeudadas actualmente en el país. De esas 20 millones, cerca de 6 millones están en situación de mora, lo cual es inédito desde la recuperación de la democracia. El nivel de mora de los hogares de las familias nunca llegó a esta proporción tan elevada.
Así como las propias políticas económicas implementadas por este gobierno hicieron que la gente no llegue a fin de mes y tenga que endeudarse, también hubo un fogoneo del negocio financiero porque aquí hay ganadores. La desregulación que hizo el gobierno apenas asumió con el decreto 70/23 habilitó esta facilidad del acceso al crédito. Si bien venía siendo un fenómeno desde la pandemia en adelante el endeudamiento a través de las billeteras virtuales, se produce un fuerte salto de este tipo de endeudamiento que es mucho más caro que el bancario. En el sistema de proveedores de créditos no financieros, el costo de endeudarse es mucho mayor. Y por eso los niveles de morosidad son tan elevados.
Estamos hablando de entidades que cobran más del 400% de interés anual, mientras que la inflación es del 35%. Son tasas realmente usureras que hacen que se convierta en una bola de nieve para las familias cuando se descalzan un mes. El mismo algoritmo de Mercado Pago discrimina la tasa de interés que cobra a cada usuario en función de su performática. Eso es algo que está prohibido por la ley de defensa de la competencia. Incluso la discriminación es social, si sos de un barrio popular, tenés tasas más elevadas.
Actualmente es el algoritmo el que te va a buscar, se mete en tu casa a través del celular. Y estás a un clic acceder a los préstamos. ¿Hay algo perverso en el comienzo de la bola de nieve?
N.P.B.- Sí, la desregulación del decreto 70/23 habilitó eso ya que quitó exigencia a los contratos. Antes, para endeudarte se tenía que perfeccionar un contrato, estaba regulado. Hoy el endeudamiento es a un solo clic donde no se leen los términos y condiciones. Eso hace que no sea un crédito informado. El fenómeno del endeudamiento fácil no es exclusivo de Argentina y de la era Milei. Son emergentes que se están discutiendo en México, en Colombia y en Brasil. Pero en todos esos países implementaron medidas para poner un freno a este endeudamiento. Brasil sacó un programa de desendeudamiento y de regulación de tasas. México le exige a las Fintech las mismas condiciones que a los bancos. Mientras todos los países intentan poner un freno por estos riesgos de sobreendeudamiento familiar en contextos de crisis, Argentina hace todo lo contrario y lo fogonea.
En el Congreso se presentaron más de 30 proyectos para hacer algo al respecto. Mientras tanto, el gobierno dijo que el sector privado les pidió que no se metiera. Para el gobierno, el privado siempre son los bancos y nunca es la gente de a pie…
N.P.B.- Exactamente. Cuando el gobierno argumenta que esto es una relación entre privados es porque su forma de ver esto es entre individuos y no entre colectivos. Cuando más de la mitad del país está endeudado y un tercio de los endeudados no puede pagar sus deudas, no es un problema individual, es un problema colectivo. Para el gobierno es un problema entre iguales cuando de un lado hay un trabajador pobre y del otro lado una multinacional. Claramente hay una asimetría de poder. Por eso algunos están tratando de llevar la demanda colectiva.
El propio presidente Milei, al ser consultado sobre los altos niveles de morosidad, dijo que “nadie les puso una pistola en la cabeza”…
N.P.B.- Hay una coincidencia entre el momento de expansión de la caída del poder adquisitivo y los ingresos de los hogares, y el momento fuerte de endeudamiento. Y también tenemos los montos del endeudamiento, que generalmente son montos pequeños. Empiezan siendo montos pequeños porque es lo que les faltó para cubrir el mes. Por eso intuimos y después se suman testimonios que confirman que la mayoría de las personas se endeudan para llegar a fin de mes.
Lo que también se cambió con este gobierno a partir de la desregulación es la inclusión financiera de los jóvenes. Milei implementó políticas para que los jóvenes puedan operar más fácilmente con este tipo de billeteras virtuales. Le está abriendo negocios a su socio Galperín. Si facilitás el acceso de determinadas poblaciones con fines comerciales y de negocio bancario, claramente también hay cierta responsabilidad del Estado.
¿Cómo dialogan estas realidades de trabajadores pobres y endeudados con la supuesta baja de la inflación?
N.P.B.- Si comparamos con el último año del gobierno del Frente de Todos, la inflación bajó considerablemente. Ahora bien, el costo social de eso es muy elevado. Pusieron toda la apuesta ahí con un ajuste tremendo que se hizo manteniendo el tipo de cambio planchado. Si no hay demanda los precios tienden a la baja. Y la principal herramienta es pisar el tipo de cambio. Con esas dos políticas, que tienen importantes impactos en nuestra economía real, el gobierno logró bajar la inflación a un índice de 35% anual. Pero si lo pensamos históricamente esa inflación sigue siendo alta. Y esa es la medición del Indec con la canasta no actualizada. Cuando vemos los últimos veinte años, solamente se superó ese veinticinco o treinta por ciento anual en el gobierno de Alberto Fernández y en el de Macri.
El déficit cero sólo cierra con la gente sin laburo, sin consumo, trabajadores pobres y endeudados, sin industria…
N.P.B.- Es una batalla ganada por los sectores de derecha que piensan que la economía se arregla con el déficit cero. Pero cuando ves cómo llegan a ese déficit cero, es con plata de los jubilados, con obra pública no ejecutada, con los presupuestos de las universidades, la ciencia y la técnica, la salud pública. Y además es una trampa porque cuando planchás tanto el gasto público y la economía entra en recesión, tampoco tenés recaudación. Bajó la actividad económica y cada vez recaudás menos. Es un círculo vicioso en el cual cada vez necesitás más ajuste para poder mantener el superávit fiscal.
Lo que está pasando con los endeudaos es un primer velo que se cae. Quisieron amortiguar los efectos de la crisis a través de préstamos usurarios y hoy estalló porque 6 millones de personas no llegan a pagar sus deudas. Lo que está atrás de esto es el empobrecimiento y la precarización de la vida de la mayoría de las personas que habitamos este país.